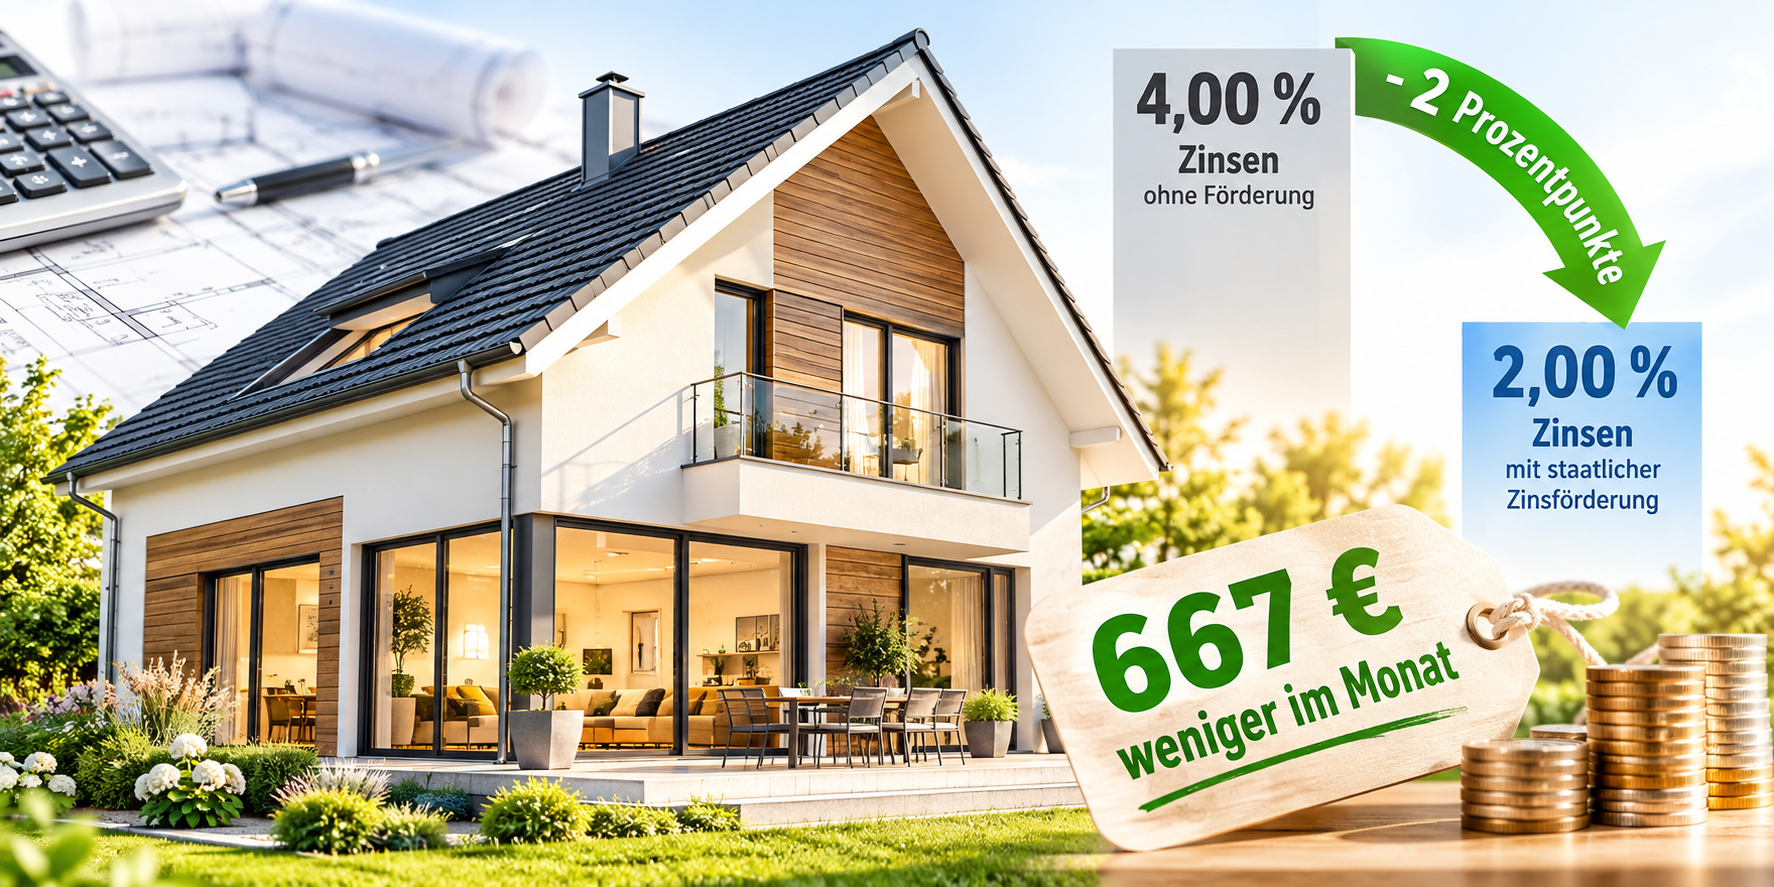

Deutschland diskutiert über fehlenden Wohnraum, schwache Investitionen und darüber, wie die Bauwirtschaft nachhaltig belebt werden kann. Dabei könnte eine einzige Zahl die politische Diskussion über die Eigenheimförderung verändern: 667 Euro im Monat. So groß wäre anfänglich ungefähr der Unterschied bei einem Darlehen von 400.000 Euro, wenn eine Familie statt vier Prozent nur zwei Prozent Zinsen bezahlen müsste und jeweils mit zwei Prozent anfänglicher Tilgung gerechnet wird.
Ohne Förderung: 2.000 Euro monatliche Anfangsbelastung. Mit einem um zwei Prozentpunkte verbilligten Eigenheimzins: rund 1.333 Euro monatliche Anfangsbelastung. Ersparnis: rund 667 Euro jeden Monat.
Das sind rund 8.000 Euro im ersten Jahr. Und plötzlich bekommt die Diskussion über staatliche Wohnungsbauförderung eine vollkommen andere Dimension. Denn 667 Euro monatlich sind für eine Familie keine statistische Größe. Sie können darüber entscheiden, ob eine Finanzierung von der Bank getragen wird, ob genügend finanzieller Spielraum für zwei Kinder bleibt und letztlich, ob gebaut wird oder nicht.
Genau deshalb sollte die Politik den Eigenheimzins nicht ausschließlich als Subvention betrachten. Sie sollte untersuchen, ob damit private Investitionen ausgelöst werden können, die ohne Förderung überhaupt nicht stattfinden würden.

667 Euro können über ein ganzes Bauprojekt entscheiden
Baufinanzierungen scheitern nicht zwangsläufig daran, dass Familien grundsätzlich nicht in der Lage wären, Eigentum zu finanzieren. Entscheidend ist häufig die monatliche Haushaltsbelastung. Genau dort entfaltet der Eigenheimzins seine größte Wirkung. Bei unserer Modellfinanzierung stehen sich anfänglich 2.000 Euro und rund 1.333 Euro monatlich gegenüber.
Das bedeutet einen Unterschied von rund 8.000 Euro im ersten Jahr. In fünf Jahren sind das bei einer vereinfachten Betrachtung bereits Zehntausende Euro Liquiditätsentlastung. Die Zinsförderung verändert damit nicht nur die Gesamtkosten einer Immobilie. Sie verändert vor allem die monatliche Finanzierbarkeit. Und genau das müsste im Mittelpunkt eines staatlichen Eigenheimzins stehen.
Aus einem nicht finanzierbaren Haus könnte ein finanzierbares Haus werden
Für den Staat entsteht daraus eine entscheidende wirtschaftspolitische Frage. Was passiert ohne Förderung? Wenn eine Familie wegen der monatlichen Belastung nicht baut, entstehen weder das Haus noch die damit verbundenen Aufträge. Der Fertighaushersteller produziert nicht. Der Tiefbauer rückt nicht an.
Die Bodenplatte wird nicht erstellt. Es werden keine Fenster für dieses Haus produziert. Keine Wärmepumpe wird eingebaut. Keine Photovoltaikanlage installiert. Kein Elektriker verkabelt das Gebäude. Kein Fliesenleger verlegt Fliesen. Kein Küchenbauer verkauft eine Küche. Kein Bodenleger verlegt Böden. Die Investition findet schlicht nicht statt.
Und damit entstehen auch die daran gekoppelten zusätzlichen Steuern, Sozialabgaben und Einkommen nicht. Genau hier liegt die wirtschaftspolitische Bedeutung eines Eigenheimzins.
Der Staat müsste mit vergleichsweise wenig Geld erhebliches privates Kapital bewegen
Nehmen wir ein Haus mit einem gesamten Investitionsvolumen von 450.000 Euro. Der Staat baut dieses Haus nicht. Die Familie investiert. Sie bringt Eigenkapital ein und nimmt einen Kredit auf. Die Bank stellt Kapital zur Verfügung. Private Unternehmen erbringen die Leistungen. Der Staat würde lediglich die Finanzierung eines definierten Darlehensbetrages verbilligen.
Bei unserem Beispiel von 400.000 Euro beträgt die anfängliche Förderung rund 8.000 Euro jährlich. Diesen 8.000 Euro steht im Idealfall ein Bauprojekt mit einem Investitionsvolumen von mehreren Hunderttausend Euro gegenüber. Das ist der Hebel, über den gesprochen werden muss.
Was könnten 50.000 zusätzliche Häuser bedeuten?
Bei angenommenen 450.000 Euro Investitionsvolumen pro Haus würden 50.000 zusätzlich gebaute Eigenheime ein Investitionsvolumen von: 22,5 Milliarden Euro auslösen. Bei 100.000 zusätzlichen Häusern wären es: 45 Milliarden Euro. Natürlich kostet die Förderung Geld.
Bei unserem Modell eines 400.000 Euro Darlehens und zwei Prozentpunkten Zinsverbilligung ergibt sich über zehn Jahre eine nominale Förderung von grob 72.400 Euro je Finanzierung. Bei 50.000 Finanzierungen wären das rund 3,62 Milliarden Euro über zehn Jahre. Bei 100.000 Finanzierungen etwa 7,24 Milliarden Euro. Die entscheidende Frage lautet aber: Welche wirtschaftliche Aktivität steht diesen Ausgaben gegenüber?
Genau diese Rechnung sollte der Staat endlich vollständig aufmachen
Es wäre fachlich falsch zu behaupten, jeder Euro Förderung fließe automatisch wieder in die Staatskasse zurück. Aber ebenso unvollständig wäre es, ausschließlich die Förderkosten zu betrachten. Bei jedem zusätzlich gebauten Haus entstehen Wertschöpfung, Beschäftigung und daraus resultierende staatliche Einnahmen.
Arbeitnehmer zahlen Einkommensteuer und Sozialversicherungsbeiträge. Unternehmen erzielen Umsätze und gegebenenfalls Gewinne. Handwerker erhalten Aufträge. Hersteller produzieren Baustoffe, Haustechnik, Fenster, Dämmstoffe, Photovoltaikanlagen und zahlreiche andere Komponenten. Die entscheidende fiskalische Kennzahl müsste deshalb lauten:
Wie viel zusätzliche Steuer und Abgabeneinnahmen erzeugt ein durch den Eigenheimzins zusätzlich gebautes Einfamilienhaus? Erst wenn diese Zahl bekannt ist, lässt sich seriös beurteilen, wie teuer ein Eigenheimzins den Staat netto tatsächlich kommt.
Der Eigenheimzins könnte genau dort ansetzen, wo Familien heute scheitern
Die Stärke eines solchen Programms läge deshalb gerade nicht in irgendeiner abstrakten Fördersumme. Sie läge auf dem Konto der Familie. 667 Euro weniger Belastung im Monat. Das bedeutet 667 Euro mehr finanziellen Spielraum für Lebensmittel, Mobilität, Kinder, Rücklagen und das tägliche Leben.
Vor allem aber kann diese Differenz die Haushaltsrechnung einer Baufinanzierung entscheidend verändern. Genau deshalb sollte der Staat untersuchen, wie viele Haushalte derzeit beispielsweise bei 1.900 oder 2.000 Euro monatlicher Belastung aus einer Finanzierung herausfallen, bei 1.300 oder 1.400 Euro aber finanzierungsfähig wären. Diese Zahl wäre für die Bewertung eines Eigenheimzins möglicherweise wichtiger als jede theoretische Diskussion über Wohnungsbauförderung.
Der Staat kann Zinsen bereits verbilligen
Ein solches Modell wäre administrativ keineswegs revolutionär. Mit dem KfW Programm „Wohneigentum für Familien Neubau“ existiert bereits ein staatliches Förderinstrument für klimafreundliches Wohneigentum. Je nach Kinderzahl und Gebäudestandard sind Förderkredite zwischen 170.000 und 270.000 Euro möglich.
Auch beim Programm „Jung kauft Alt“ werden Kredite aus Bundesmitteln zinsverbilligt. Die entscheidende Frage lautet deshalb nicht, ob Deutschland einen Eigenheimzins grundsätzlich organisieren könnte. Die entscheidende Frage lautet:
Warum nutzt Deutschland dieses Instrument nicht in einer Größenordnung, die tatsächlich einen erheblichen Teil des Eigenheimmarktes erreichen könnte?
Warum nicht 400.000 Euro Förderdarlehen für Familien?
Darüber sollte diskutiert werden. Ein staatlicher Eigenheimzins könnte beispielsweise auf 300.000 oder 400.000 Euro begrenzt werden. Er könnte ausschließlich für selbst genutztes Wohneigentum gelten. Einkommensgrenzen könnten verhindern, dass sehr hohe Einkommen unnötig subventioniert werden.
Familien mit Kindern könnten besonders berücksichtigt werden. Besonders energieeffiziente Neubauten könnten zusätzliche Vorteile erhalten. Und die Förderung könnte auf zehn Jahre beschränkt werden. Damit hätte eine junge Familie gerade in den finanziell schwierigen ersten Jahren nach dem Hausbau eine deutlich niedrigere Belastung.
Aus Wohnungsbauförderung würde Wirtschaftspolitik
Hier liegt möglicherweise der wichtigste Punkt. Der Eigenheimzins wäre nicht ausschließlich Sozialpolitik. Er könnte Investitionspolitik sein. Er könnte Mittelstandspolitik sein. Er könnte Familienpolitik sein. Er könnte Energiepolitik sein. Und er könnte Konjunkturpolitik sein. Denn die 667 Euro monatliche Entlastung einer Familie stehen am Anfang einer wesentlich größeren volkswirtschaftlichen Wirkung.
Wenn diese Entlastung dazu führt, dass ein 450.000 Euro Bauprojekt tatsächlich realisiert wird, werden aus einer staatlichen Zinsförderung private Investitionen. Und genau diese Investitionen braucht Deutschland.
Die entscheidende Frage an die Politik
Deshalb sollte die Bundesregierung eine nachvollziehbare Modellrechnung vorlegen. Was würde ein Eigenheimzins mit zwei Prozentpunkten Zinsverbilligung kosten? Wie viele Familien würden dadurch zusätzlich finanzierungsfähig? Wie viele zusätzliche Häuser würden tatsächlich gebaut? Wie hoch wären die dadurch ausgelösten privaten Investitionen?
Welche Steuer und Sozialversicherungseinnahmen kämen an den Staat zurück? Wie hoch wären die Mitnahmeeffekte? Und was würde das Programm den Staat nach Abzug dieser Rückflüsse tatsächlich kosten? Denn am Ende steht eine erstaunlich einfache Zahl: 667 Euro im Monat.
Für den Bundeshaushalt erscheint diese Zahl zunächst klein. Für eine Familie kann sie gewaltig sein. Und für die deutsche Bauwirtschaft könnte die Summe aus Zehntausenden solcher Entscheidungen Milliarden Euro zusätzliche Investitionen bedeuten. Deshalb sollte die politische Diskussion über einen Eigenheimzins nicht bei der Frage enden, was zwei Prozentpunkte Zinsverbilligung kosten.
Sie muss dort beginnen. Denn die entscheidende wirtschaftspolitische Frage lautet: Was kostet Deutschland jedes Jahr, wenn Zehntausende Familien wegen einiger Hundert Euro zu hoher monatlicher Finanzierungskosten nicht bauen und damit Milliarden Euro privater Investitionen ausbleiben?
„667 Euro weniger im Monat können für eine Familie den Unterschied zwischen Bauwunsch und Eigenheim bedeuten. Für Deutschland könnte genau dieser Unterschied Milliarden Euro privater Investitionen auslösen.“